hillewaere | News_Detail
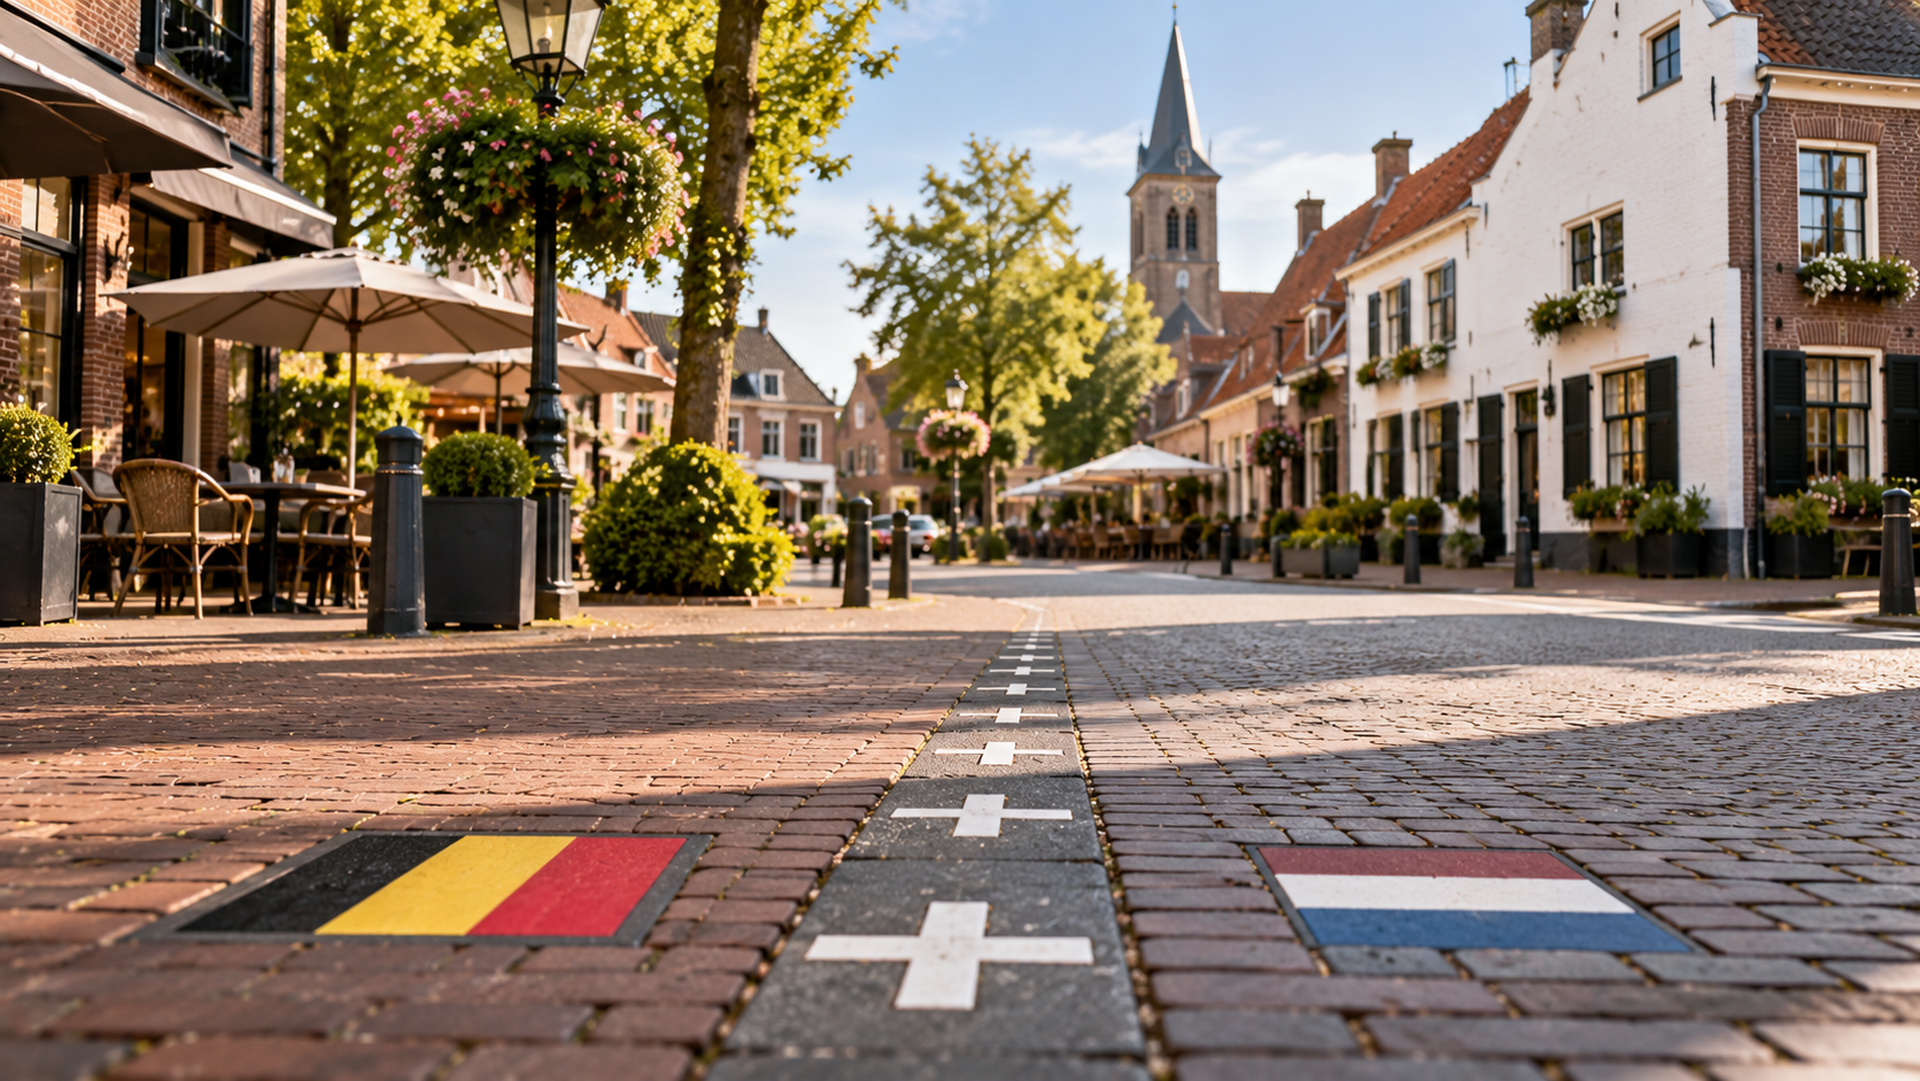
Wonen in België, werken in Nederland: waar betaalt u belastingen?
Wonen in België, werken in Nederland: waar betaalt u belastingen?
Woont u in België en werkt u in Nederland? Dan krijgt u te maken met regels uit het Belgisch-Nederlandse belastingverdrag. In grote lijnen wordt loon uit uw Nederlandse dienstbetrekking in Nederland belast, terwijl België in uw aangifte een vrijstelling met progressie toepast. Hieronder vindt u de kernregels, uitzonderingen en praktische stappen om dubbele belasting te voorkomen. De vermelde informatie is algemeen van aard; uw persoonlijke situatie kan afwijken en vereist een individuele fiscale beoordeling door een erkend adviseur.
Deze pagina biedt algemene, informatieve toelichting bij de fiscale situatie van personen die in België wonen en in Nederland werken. De inhoud is geen persoonlijk fiscaal advies en vervangt dit ook niet. Hillewaere Vastgoed treedt uitsluitend op als erkend vastgoedmakelaar en verleent geen fiscale dienstverlening. Belastingwetgeving en verdragsregels kunnen wijzigen. Voor uw persoonlijke situatie wendt u zich tot FOD Financiën, de Nederlandse Belastingdienst of een erkend belastingadviseur.
Hoe wordt belasting verdeeld tussen België en Nederland?
Als inwoner van België bent u in principe volledig belastingplichtig in België op uw wereldwijde inkomen. Het belastingverdrag tussen België en Nederland wijst vervolgens per inkomenssoort toe welk land mag heffen. Voor loon uit een Nederlandse dienstbetrekking geldt doorgaans het werklandprincipe: Nederland mag heffen omdat het werk daar wordt verricht. België verleent in dat geval een vrijstelling met progressievoorbehoud. Dat betekent dat uw in Nederland vrijgestelde loon in België wordt meegeteld om het toepasselijke tarief op uw overige, in België belastbare inkomsten te bepalen. Afhankelijk van uw gemeente kunnen ook gemeentelijke opcentiemen doorwerken. Werkt u in meerdere landen of heeft u naast loon ook andere inkomsten, dan kan een proportionele toewijzing gelden. Bewaar daarom uw loonfiches, jaaropgaven en een duidelijke dagentelling per land.
Deze toelichting is algemeen informatief. Raadpleeg een erkend belastingadviseur voor uw specifieke situatie.
Werken in Nederland als Belgisch inwoner — uw verplichtingen in België
U doet in België jaarlijks aangifte van uw wereldwijde inkomsten. Daarin geeft u uw Nederlandse loon aan en vraagt u, wanneer Nederland krachtens het verdrag het heffingsrecht heeft, de vrijstelling met progressie aan. Zorg voor documentatie zoals uw Nederlandse jaaropgave, loonstroken en eventueel een attest van fiscale woonplaats. Houd er rekening mee dat België uw vrijgestelde loon wel gebruikt om het tarief op andere Belgische inkomsten te bepalen. Ontvangt u vergoedingen of werkt u deels in België, dan kan een salarisopsplitsing nodig zijn naar arbeidsdagen per land. Heeft u in hetzelfde jaar ook zelfstandige inkomsten of bijvoorbeeld een bonus die aan specifieke werkdagen is toe te rekenen, leg de berekening en onderbouwing vast. Controleer tot slot de Belgische en Nederlandse indieningstermijnen en voorkom te late aangifte in een van beide landen.
Uitzonderingen en veelvoorkomende situaties
De 183-dagenregel kan ertoe leiden dat uw loon niet in het werkland wordt belast als aan alle voorwaarden wordt voldaan: u verblijft niet langer dan 183 dagen in het werkland binnen de relevante periode, uw beloning wordt niet betaald door of namens een werkgever die inwoner is van het werkland en de beloning komt niet ten laste van een vaste inrichting in het werkland. Wordt aan een van deze voorwaarden niet voldaan, dan blijft Nederland heffen over het in Nederland verrichte werk. Voor overheidspersoneel, sommige onderwijsopdrachten, artiesten en sporters en voor werk aan boord van schepen of luchtvaartuigen gelden specifieke verdragsregels die afwijken van de hoofdregel. Werkt u in beide landen binnen één loonperiode, dan is vaak een pro rata-toewijzing per werkdag nodig. In al deze gevallen is een nauwkeurige dagentelling, contractanalyse en beoordeling van de werkgeversstructuur essentieel.
De toepasselijkheid van uitzonderingen hangt sterk af van uw individuele situatie en contractvorm. Raadpleeg een erkend fiscalist of belastingadviseur.
Sociale zekerheid en premies
Belastingen en sociale zekerheid zijn verschillende domeinen. In de EU bent u in beginsel sociaal verzekerd in het land waar u werkt. Werkt u uitsluitend in Nederland, dan bent u doorgaans in Nederland sociaal verzekerd en draagt uw Nederlandse werkgever premies af. Werkt u in twee of meer lidstaten, dan geldt de hoofdwerkregel en kan een A1-verklaring nodig zijn om het toepasselijke stelsel te bevestigen. Deze verklaring vraagt u aan via de bevoegde Belgische instantie wanneer u inwoner van België bent en in meerdere landen werkt.
Sociale zekerheidsrecht is een apart vakgebied. Neem contact op met de bevoegde sociale zekerheidsinstantie of een gespecialiseerd adviseur voor uw concrete situatie.
Praktische stappen om dubbele belasting te voorkomen
Bepaal eerst uw fiscale woonplaats en breng uw werkpatroon per land in kaart. De regels rond inschrijving en domicilie bij verhuizen over de grens zijn daarbij vaak doorslaggevend. Toets vervolgens uw situatie aan het Belgisch-Nederlandse belastingverdrag, inclusief eventuele uitzonderingen. Laat uw Nederlandse werkgever de correcte loonheffing toepassen en verzamel bewijzen zoals jaaropgaven, loonstroken en een dagentelling. Vraag in uw Belgische aangifte de vrijstelling met progressie aan wanneer Nederland mag heffen. Bewaak de aangiftetermijnen in beide landen en vraag zo nodig tijdig uitstel aan. Verhuist u rond de jaarwisseling, bekijk dan de fiscale gevolgen van verhuizen vóór of na nieuwjaar.
Veelgestelde vragen
Waar betaalt u meer belasting, België of Nederland?
Dat hangt af van uw totale inkomsten, gezinssituatie, aftrekposten en gemeentelijke opcentiemen. Nederland heft doorgaans over uw in Nederland verdiende loon als u daar werkt. België past dan meestal vrijstelling met progressie toe, wat het tarief op uw overige Belgische inkomsten kan beïnvloeden. Een vergelijking op basis van uw werkelijke bedragen en persoonlijke situatie is nodig voor een betrouwbaar antwoord. Heeft u een eigen woning en een Nederlandse hypotheek, let dan op de hypotheekrenteaftrek voor Nederbelgen.
Wat zijn mogelijke voordelen voor een Nederlander om in België te wonen?
Voordelen zijn sterk situatiegebonden. Denk aan woon- en leefkwaliteit, woningaanbod en registratierechten bij aankoop in vergelijking met de Nederlandse overdrachtsbelasting. Bij de vergelijking van registratierechten is het belangrijk de concrete tarieven mee te nemen: in Vlaanderen bedraagt het verkooprecht 2% voor de aankoop van de enige eigen woning (bij naleving van alle wettelijke voorwaarden) en 12% voor alle overige aankopen zoals een tweede verblijf of investeringspand. Een louter positieve vergelijking met Nederland is dan ook niet in alle gevallen gerechtvaardigd en vereist een berekening op basis van uw concrete situatie. Fiscaal blijven voor loon vaak de werklandregels gelden als u in Nederland werkt. Overweegt u wonen in België en werken in Nederland, dan is een gecombineerde woon- en fiscale haalbaarheidscheck verstandig. Nederlanders steken opnieuw de grens over biedt extra context en motieven bij de keuze voor wonen in België. Hillewaere Vastgoed helpt u graag met marktinzichten en aankoopbegeleiding in België.
Hoe voorkomt u dubbele belasting in België?
Gebruik de vrijstelling met progressie in uw Belgische aangifte wanneer het verdrag het heffingsrecht aan Nederland toewijst. Zorg voor onderbouwing met jaaropgaven, loonfiches en een dagentelling bij werk in meerdere landen. Controleer of een uitzondering van toepassing is, zoals de 183-dagenregel, en stem de ingehouden Nederlandse loonheffing af met uw feitelijke werkpatroon. Zo voorkomt u dubbele heffing en onnodige correcties. Raadpleeg een erkend belastingadviseur voor de toepassing op uw persoonlijke situatie.